Revolut — Más que un banco
Revolut LtdFinanzasVerificada
- 57.28K Reseñas
- 4,7
- Descargas
- 50.000.000+
- Precio
- Free
Detalles de la app
- Versión
- 10.153.1
- Actualizado
- Descargas
- 50.000.000+
- Requisitos
- 9
- Precio
- Free
- Clasificación por edades
- PEGI 3
Capturas de pantalla
 Análisis de Appwesome
En una casa, las finanzas rara vez pertenecen a una sola persona. Hay gastos compartidos, compras que conviene separar, viajes que requieren cambiar de moneda y pequeños pagos que terminan mezclándose con el presupuesto general. Probé Revolut pensando precisamente en ese escenario: no como una cuenta que toda la familia deba usar indistintamente, sino como una herramienta personal que puede facilitar la coordinación cuando cada adulto mantiene sus propios límites.
La propuesta reúne pagos, ahorro e inversión en una aplicación de finanzas desarrollada por Revolut Ltd. Su descarga es gratuita y cuenta con una valoración media de 4,8, además de una comunidad muy amplia: supera los cuatro millones de valoraciones y los cincuenta millones de instalaciones. Es una señal clara de que no estamos ante una aplicación experimental, aunque la popularidad no elimina la necesidad de revisar bien cómo encaja con nuestra forma de administrar el dinero.
Una cuenta personal dentro de una casa compartida
Mi primera conclusión es sencilla: funciona mejor cuando cada usuario adulto conserva su propia cuenta y utiliza la aplicación desde su propio dispositivo. En un hogar compartido, el error sería tratarla como una cartera común abierta en una tableta familiar. Una aplicación financiera necesita fronteras claras, especialmente cuando permite consultar saldos, mover dinero o tomar decisiones de inversión.
En un uso cotidiano, yo la emplearía para dividir mentalmente los gastos del hogar sin mezclar todas las operaciones. Por ejemplo, una persona puede pagar una compra semanal, otra encargarse de una reserva de viaje y ambos revisar después sus propios movimientos para cuadrar lo que corresponde. La utilidad está en tener una visión ordenada de cada cuenta, no en entregar las credenciales a otra persona para que gestione todo desde el mismo perfil.
Este matiz también ayuda a evitar discusiones pequeñas pero frecuentes. Si alguien compra un regalo, paga una suscripción o realiza una operación en otra moneda, esa actividad queda dentro de su propio espacio. Después puede comentarla con la pareja o con el resto de la casa, pero no se confunde automáticamente con el dinero de los demás. La mejor coordinación empieza por no borrar los límites entre usuarios.
Para gastos realmente conjuntos, seguiría acordando de antemano quién aporta, cuándo se revisa el presupuesto y qué operaciones necesitan conversación. La aplicación puede ser el lugar donde cada persona consulta sus finanzas, pero no sustituye un acuerdo doméstico. Esa diferencia importa mucho: una herramienta digital ordena información; no decide cómo debe funcionar una economía familiar.
Qué ocurre al instalarla y preparar el acceso
La instalación es gratuita y el proceso está pensado para crear una cuenta financiera individual. Antes de empezar, yo tendría a mano los datos necesarios para identificarme y reservaría unos minutos para leer cada pantalla, en lugar de avanzar deprisa. En una aplicación de dinero, aceptar una opción sin entenderla puede ser más incómodo que en una red social o en un juego.
Otros artículos que puedes leer
Todos los artículos
 Grand Mobile: Juego RPG Online
Grand Mobile: una ciudad en línea donde cada sesión deja una historia
Su impulso nace de una promesa sencilla: entrar en una ciudad compartida y fabricar una vida propia. La pregunta es si ese ritmo aguanta cuando pasa la novedad.
Leer artículo: Grand Mobile: una ciudad en línea donde cada sesión deja una historia
 Clash Royale
: ganar también depende de saber esperar
Duelo breve, lectura táctica y una tensión que no se agota al subir de arena: una mirada editorial a la precisión que mantiene vivo a Clash Royale.
Leer artículo: Clash Royale: ganar también depende de saber esperar


También conviene decidir desde el principio quién va a utilizar la cuenta. Si dos adultos quieren organizar gastos, cada uno debería configurar su propio acceso y después establecer una rutina para revisar las aportaciones. No compartiría contraseña, códigos de acceso ni el teléfono desbloqueado. Aunque exista confianza en casa, la confianza no debería convertirse en una cuenta sin separación.
En un dispositivo que usan varias personas, yo evitaría dejar la sesión abierta. Es una precaución especialmente importante si el móvil también sirve para compras, correo o mensajería. El objetivo no es vivir con miedo, sino reducir la posibilidad de que otra persona vea información privada o toque una opción por accidente.
La versión actual indicada para la aplicación es la 10.148 y puede utilizarse desde Android 9. Esto hace que sea accesible para muchos teléfonos que todavía funcionan correctamente, aunque siempre recomiendo mantener el sistema operativo actualizado y descargar la aplicación desde la tienda oficial del dispositivo. En finanzas, la seguridad del teléfono forma parte de la experiencia, no es un detalle separado.
Cómo organizar gastos sin confundir responsabilidades
Una práctica que me parece útil es separar tres conversaciones: gastos fijos, gastos variables y objetivos individuales. Los pagos habituales de la casa se pueden revisar en un momento acordado; las compras diarias se comentan solo cuando afectan al presupuesto común; y el ahorro o la inversión se mantienen como decisiones personales salvo que exista un plan compartido muy claro.
La aplicación resulta más cómoda cuando la uso como un panel de control frecuente, no como una libreta que abro una vez al mes. Revisar los movimientos después de una salida, un viaje o una compra grande ayuda a detectar pronto qué pertenece a cada persona. Esperar demasiado puede convertir una operación sencilla en una reconstrucción agotadora de recibos y conversaciones.
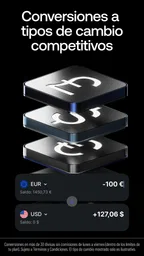
En un viaje familiar, por ejemplo, una persona podría encargarse de ciertos pagos mientras la otra conserva su propio dinero para gastos personales. La posibilidad de manejar pagos y cambios de moneda desde una misma aplicación puede reducir el número de herramientas necesarias. Aun así, antes de viajar yo comprobaría las condiciones concretas de cada operación y no asumiría que todas las funciones tienen el mismo coste o disponibilidad en cualquier situación.
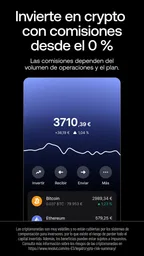
Otro consejo práctico es no usar la sección de inversión como una extensión del dinero para la compra semanal. Aunque tener ahorro e inversión en el mismo entorno sea cómodo, son decisiones con objetivos y riesgos distintos. Si necesito dinero para una factura próxima, prefiero mantenerlo claramente separado de cualquier operación cuyo valor pueda variar. Esa separación mental es más importante que la cantidad de botones que ofrece la aplicación.
Edad, confianza y uso dentro del hogar
La clasificación de contenido es PEGI 3, pero esa etiqueta no significa que cualquier menor deba manejar una cuenta financiera sin supervisión. Una clasificación de edad describe el contenido de la aplicación, no reemplaza la responsabilidad de los adultos ni determina por sí sola quién puede abrir, utilizar o controlar una cuenta. Para un niño pequeño, yo no convertiría el móvil familiar en una puerta de acceso a las finanzas de los padres.
Si un adolescente necesita aprender sobre presupuesto, empezaría con conversaciones y cantidades limitadas, manteniendo las cuentas de los adultos fuera de su alcance. No asumiría que una cuenta adulta puede transformarse automáticamente en una cuenta educativa ni que la aplicación ofrece controles familiares específicos. La manera prudente de enseñar es explicar cada movimiento y fijar límites fuera de la aplicación cuando sea necesario.
En parejas o compañeros de piso, la situación es diferente: ambos pueden ser adultos y, aun así, necesitar privacidad. Compartir gastos no obliga a compartir todo el historial financiero. Yo distinguiría entre la información necesaria para cuadrar una factura y el resto de la actividad personal. Esa frontera evita que una herramienta creada para simplificar pagos termine generando una sensación de vigilancia.
También hay que pensar en las personas mayores o menos habituadas a las aplicaciones financieras. En ese caso, ayudar a configurar el teléfono puede ser útil, pero yo no tomaría el control permanente de su cuenta. Es mejor acompañar el proceso, explicar dónde se consulta cada cosa y dejar que la persona conserve sus credenciales. El apoyo técnico no debería convertirse en acceso financiero permanente.
Lo que aporta frente a las alternativas habituales
Frente a una cuenta bancaria tradicional con una aplicación centrada principalmente en consultar saldo y movimientos, Revolut intenta reunir más actividades en un mismo lugar: pagos, ahorro e inversión. Esa amplitud puede resultar atractiva para quien quiere reducir el número de aplicaciones y tener una visión más flexible de su dinero.
La ventaja se nota especialmente en personas que viajan, compran en otras monedas o prefieren gestionar varias metas desde el móvil. En vez de usar una cuenta para pagar, otra herramienta para ahorrar y una plataforma independiente para invertir, pueden encontrar una experiencia más integrada. La contrapartida es que una interfaz con más posibilidades exige más atención: no todas las decisiones financieras deberían tomarse porque estén a pocos toques de distancia.
Un banco tradicional puede ser mejor para quien valora una relación más convencional, necesita resolver todo mediante canales conocidos o prefiere no concentrar pagos, ahorro e inversión en una sola aplicación. También puede ser más adecuado para una familia que quiere una estructura bancaria conjunta muy definida y no desea coordinar cuentas individuales mediante conversaciones.
Por otro lado, una hoja de cálculo sigue siendo superior para algunas familias. Si lo que necesitamos es repartir alquiler, facturas y compras con reglas personalizadas, una tabla compartida permite documentar quién paga qué sin mezclarla con operaciones financieras. No es tan cómoda para ejecutar pagos, pero ofrece más control sobre la planificación doméstica. Yo usaría ambas cosas si el hogar necesita un presupuesto detallado.
Pequeñas fricciones que conviene aceptar antes de decidir
La primera fricción es la concentración. Cuantas más tareas financieras reúno en una aplicación, más importante se vuelve revisar cada operación con calma. La comodidad puede animar a mover dinero, cambiar divisas o explorar inversiones sin haber definido antes el objetivo. En mi experiencia, el riesgo no está solo en la tecnología, sino en la velocidad con la que una interfaz nos permite actuar.
La segunda es la coordinación familiar. La aplicación no elimina la necesidad de hablar sobre aportaciones, gastos extraordinarios o privacidad. Si una pareja espera que el servicio resuelva por sí solo quién debe pagar una reparación o cómo se divide una compra, probablemente terminará decepcionada. Primero hace falta un acuerdo; después, la aplicación puede ayudar a llevarlo a la práctica.
La tercera afecta a quienes comparten teléfono. Dejar la sesión accesible, guardar códigos de manera visible o permitir que otra persona use el dispositivo sin supervisión es una mala combinación para cualquier aplicación financiera. Yo trataría el teléfono como una llave: puede ser cómodo tenerlo siempre a mano, pero no conviene entregarlo sin pensar.
También tendría cuidado con las expectativas sobre costes y disponibilidad. Que la descarga sea gratuita no significa que cada producto, operación o servicio asociado funcione siempre bajo las mismas condiciones. Antes de cambiar mi banco principal, revisaría dentro de la aplicación los términos aplicables a la función concreta que quiero usar. Esa lectura puede parecer lenta, pero evita tomar una decisión basándome únicamente en la promesa de reunirlo todo.
Para quién la recomiendo y para quién no
La recomendaría a una persona que quiere administrar sus finanzas desde el móvil, viaja o realiza pagos en distintas monedas y aprecia tener ahorro e inversión cerca de sus operaciones diarias. También puede encajar en una pareja que mantiene cuentas separadas pero quiere una rutina clara para compartir gastos concretos. En ese caso, la clave es que cada adulto conserve su propio acceso y que las reglas se hablen fuera de la aplicación.
No la elegiría como primera opción para quien busca una cuenta familiar abierta en un dispositivo común, ni para quien espera controles parentales sin haber comprobado expresamente que existen para su caso. Tampoco la pondría en el centro de la vida financiera de alguien que se siente incómodo tomando decisiones desde una interfaz con muchas funciones. Un banco más tradicional, una hoja de cálculo o una combinación de servicios independientes puede ser más tranquila y transparente.
Para un usuario joven, la decisión requiere todavía más cuidado. La clasificación PEGI 3 no convierte la aplicación en una herramienta infantil, y yo no permitiría que un menor accediera a la cuenta de un adulto. Si el objetivo es enseñar presupuesto, empezaría con una cantidad pequeña, supervisión y explicaciones sencillas, sin confundir aprendizaje con acceso total.
Mi veredicto para un hogar coordinado
Después de probarla con la idea de compartir gastos sin compartir indiscriminadamente las cuentas, me parece una aplicación potente y flexible. Su mayor acierto es reunir pagos, ahorro e inversión en una experiencia móvil que puede acompañar tanto la rutina como los viajes. Su mayor exigencia es que el usuario mantenga disciplina: leer condiciones, separar objetivos y proteger el acceso.
El hecho de que sea gratuita, tenga una valoración media de 4,8 y haya alcanzado más de cincuenta millones de instalaciones explica por qué resulta tan visible dentro de las aplicaciones de finanzas. Aun así, yo no la escogería por popularidad. La escogería si sus funciones encajan con mi forma de pagar, ahorrar y coordinarme con otras personas.
Para una casa, mi recomendación final es usarla como una herramienta personal dentro de un acuerdo compartido, nunca como una cuenta común improvisada. Cada adulto debería mantener su propia frontera, los gastos conjuntos deberían tener reglas claras y los menores deberían quedar fuera de las credenciales de los adultos. Con esas precauciones, Revolut puede ser una opción práctica para ordenar la vida financiera diaria; sin ellas, su comodidad puede terminar mezclando más cosas de las que realmente ayuda a organizar.
La aplicación tiene precio gratuito, está clasificada como PEGI 3 y llegó originalmente el 1 de junio de 2015. Si buscas una plataforma móvil para pagar, ahorrar e invertir desde un mismo entorno, merece una prueba cuidadosa. Si lo que necesitas es una estructura familiar conjunta, controles específicos para menores o una experiencia bancaria deliberadamente sencilla, yo compararía primero otras alternativas y solo después decidiría.
Destacados
- Registro y verificación de identidad completamente desde el móvil.
- Permite crear tarjetas virtuales para compras online más seguras.
- Notificaciones instantáneas de cada pago y movimiento de la cuenta.
- Incluye herramientas para controlar presupuestos y hábitos de gasto.
- Admite bloquear y desbloquear tarjetas rápidamente desde la aplicación.
Limitaciones
- Algunas funciones y ventajas dependen del plan contratado.
- La verificación de identidad puede resultar lenta en ciertos casos.
- El soporte depende principalmente del chat integrado en la aplicación.
- Pueden aplicarse límites o comisiones según el tipo de operación.
- No todos los comercios aceptan igual las tarjetas virtuales o desechables.
Preguntas frecuentes
01¿Qué es Revolut y para qué sirve?
Revolut es una aplicación financiera que permite gestionar dinero desde el móvil, abrir una cuenta, realizar transferencias, pagar con tarjeta y controlar los gastos. También ofrece cambio de divisas, tarjetas virtuales y distintas herramientas según el país y el plan contratado. Antes de descargarla, conviene comprobar qué servicios están disponibles en tu región y revisar las condiciones aplicables.
02¿Abrir una cuenta en Revolut es gratis?
Revolut suele ofrecer un plan estándar sin cuota mensual, aunque pueden aplicarse cargos por determinados servicios, operaciones o límites superados. Además, existen planes de pago con ventajas adicionales, como límites más amplios, seguros o beneficios relacionados con viajes. Las tarifas pueden variar según el país, por lo que es recomendable consultar el listado actualizado dentro de la aplicación antes de elegir un plan.
03¿Qué documentos se necesitan para registrarse en Revolut?
Para crear una cuenta normalmente es necesario proporcionar un número de teléfono, una dirección de correo electrónico y datos personales básicos. Como parte de la verificación de identidad, Revolut puede solicitar un documento oficial, como el DNI, pasaporte o permiso de conducir, además de una fotografía o vídeo de comprobación. El proceso puede tardar más si la información no coincide o está incompleta.
04¿Es seguro guardar dinero y pagar con Revolut?
Revolut incorpora medidas de seguridad como autenticación, notificaciones instantáneas, bloqueo y desbloqueo de tarjetas desde la app, tarjetas virtuales y controles para determinadas operaciones. Sin embargo, la protección concreta de los fondos y los servicios disponibles dependen de la entidad de Revolut que opere en tu país. Es importante activar la seguridad del dispositivo y no compartir códigos ni credenciales.
05¿Puedo usar Revolut para viajar y cambiar divisas?
Sí, uno de los usos más populares de Revolut es pagar y retirar dinero durante los viajes, además de cambiar divisas desde la aplicación. No obstante, pueden existir límites, recargos durante ciertos periodos, comisiones por retiradas o diferencias según el plan contratado. Antes de viajar, revisa los tipos de cambio, los límites de tu cuenta y la disponibilidad de la moneda que necesitas.
Revolut — Más que un banco en otros idiomas
Los permisos de Revolut — Más que un banco, explicados en un lenguaje sencillo
Los grupos de permisos que Google Play muestra para Revolut — Más que un banco y lo que permiten hacer a la app.
- Identidad
- buscar cuentas en el dispositivo
- Contactos
- buscar cuentas en el dispositivo, consultar tus contactos, modificar tus contactos
- Ubicación
- ubicación aproximada (basada en red), ubicación precisa (basada en red y GPS)
- Teléfono
- consultar la identidad y el estado del teléfono
- Fotos/multimedia/archivos
- leer el contenido de tu almacenamiento USB, modificar o eliminar contenido del almacenamiento USB
- Almacenamiento
- leer el contenido de tu almacenamiento USB, modificar o eliminar contenido del almacenamiento USB
